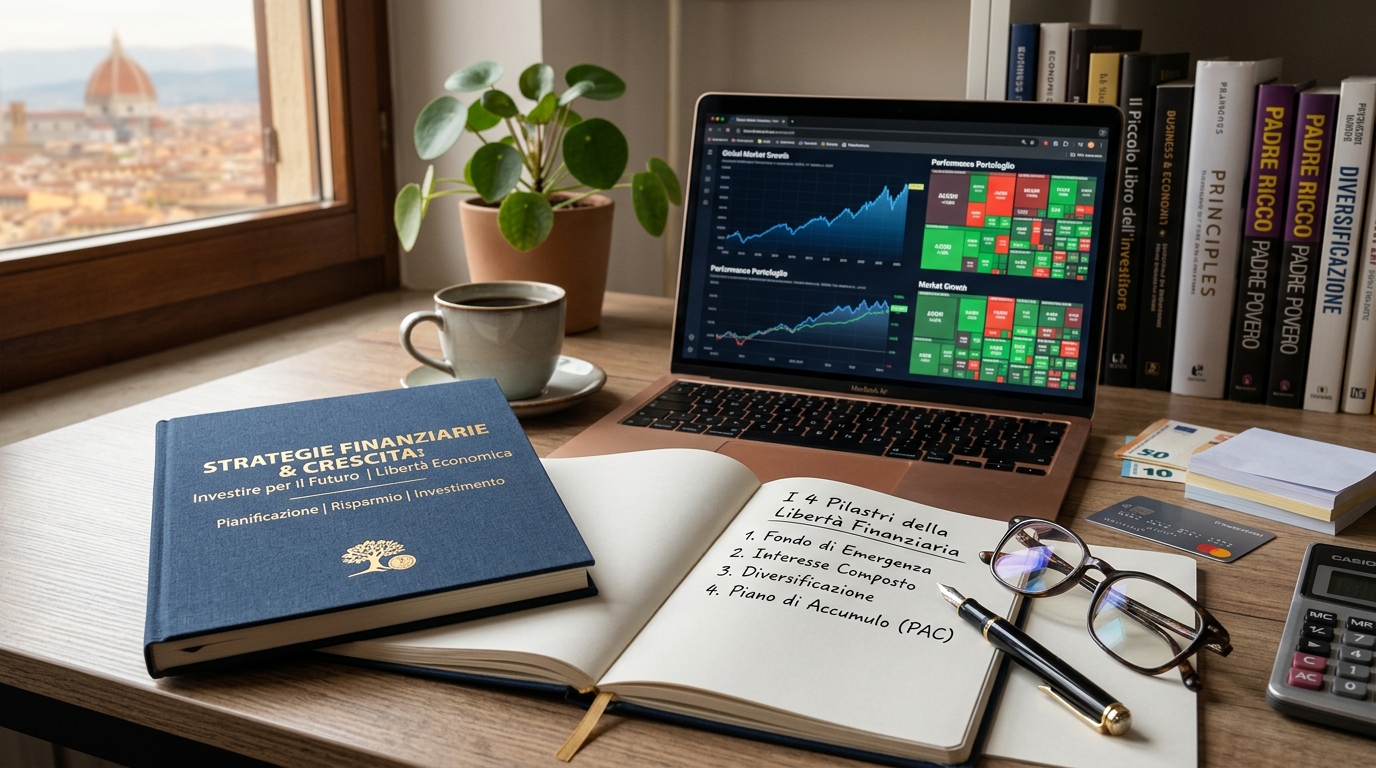
Gestire al meglio i propri risparmi è diventata una necessità imprescindibile per far fronte all’inflazione e proteggere il potere d’acquisto nel tempo. Troppo spesso si tende a rinviare la pianificazione finanziaria pensandola riservata solo a chi dispone di grandi capitali. In realtà, sviluppare sane abitudini finanziarie fin da subito è il fattore più determinante per la sicurezza e la stabilità economica a lungo termine.
1. Il Primo Passo: Crea un Fondo di Emergenza
Prima di avviare qualsiasi strategia d’investimento, è fondamentale costruire una rete di salvataggio. Un fondo di emergenza consiste nell’accantonare una somma sufficiente a coprire dalle 3 alle 6 mensilità delle tue spese fisse. Questo capitale deve essere tenuto su strumenti altamente liquidi e a basso rischio, prontamente accessibili per fare fronte a imprevisti professionali o personali senza dover liquidare altri investimenti nel momento sbagliato.
2. Sfrutta il Potere dell’Interesse Composto
L’interesse composto è l’effetto per cui gli interessi maturati generano a loro volta ulteriori interessi negli anni. Il tempo è l’alleato principale dell’investitore: iniziare anche con somme modeste a 20 o 30 anni produce risultati significativamente superiori rispetto all’iniziare con capitali più consistenti ma in età avanzata. La disciplina della continuità premia enormemente chi pianifica a lungo termine.
3. La Diversificazione: Non Mettere Tutte le Uova nello Stesso Cestino
Ripartire le proprie risorse tra differenti classi di attivo (azioni, obbligazioni, liquidità), aree geografiche e settori merceologici è l’unico modo efficace per mitigare il rischio. La diversificazione riduce la volatilità complessiva del portafoglio: se un determinato asset o mercato attraversa una fase di flessione, la performance positiva o la stabilità di altre componenti può compensare le perdite.
4. Automatizza i Tuoi Risparmi con un Piano di Accumulo (PAC)
Riuscire a risparmiare con regolarità può risultare complesso. L’automazione risolve questo ostacolo emotivo: impostare un bonifico periodico verso i propri obiettivi di risparmio o d’investimento subito dopo l’accredito dello stipendio (“pagare se stessi per primi”) impedisce di spendere le somme in modo improprio. Inoltre, un Piano di Accumulo Capitali (PAC) permette di mitigare le oscillazioni di mercato, acquistando a quote e prezzi medi nel corso del tempo.
Disclaimer: Il presente articolo ha esclusivamente finalità informative ed educative e non costituisce in alcun modo consulenza finanziaria, sollicitazione all’investimento o raccomandazione operativa. Qualsiasi scelta di investimento comporta rischi di perdita del capitale ed è opportuno valutare con attenzione la propria situazione personale e tolleranza al rischio, eventualmente consultando un professionista finanziario abilitato.


